

Doce años realizando el Análisis Socioeconómico de El Salvador (ASES), por parte del Departamento de Economía de la Universidad Centroamericana José Simeón Cañas (UCA), le dan respaldo y autoridad para poder hacer una radiografía del antes y el después en El Salvador, donde el costo de la vida está básicamente en el centro del este estudio.
Y es que esta edición, presenta investigaciones que abordan problemáticas estructurales de la economía salvadoreña desde una perspectiva académica y basada en evidencia.
Entre los temas analizados se encuentran la insuficiencia salarial y el endeudamiento de los hogares, así como la evolución de la productividad, la distribución del ingreso y la estructura productiva nacional.
Te podría interesar


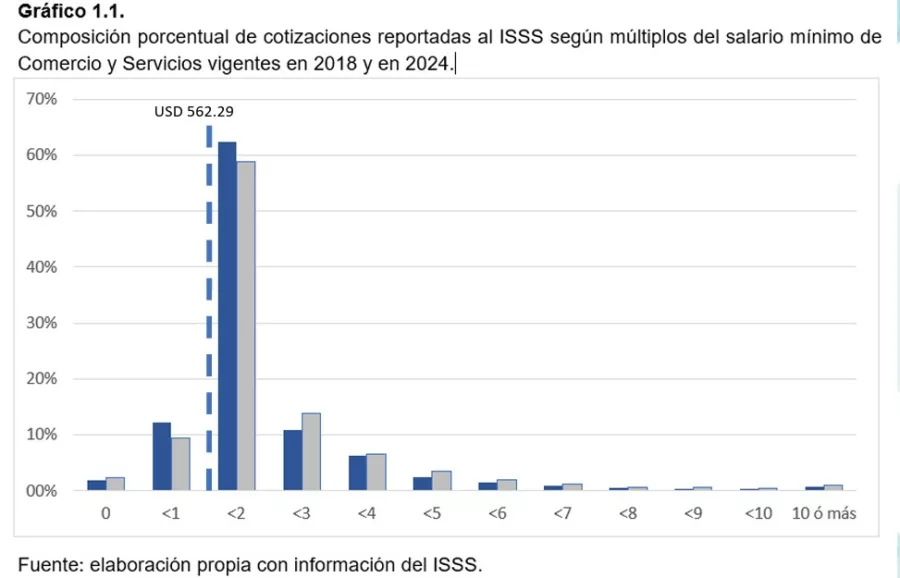
«Cuando hablamos de personas asalariadas cotizantes, uno puede pensar que son personas que tienen las mejores condiciones laborales en el sentido que tienen prestaciones, tienen seguro, pero lo que estamos viendo es que sus remuneraciones están al límite de la línea de pobreza relativa, y esa es la población que tiene mejores perspectivas de tener acceso a servicios financieros y estar incluidos financieramente», dijo Saira Barrera, académica e investigadora del Departamento de Economía de la UCA, al referirse a la composición porcentual de cotizaciones reportadas al ISSS, según múltiplos del salario mínimo de Comercio y Servicios vigentes en 2018 y 2024.
Imane: Cortesía UCA.
La campana que se dibuja con este gráfico, estaría a la altura de $1,000; es decir, de $1,000 para atrás estaríamos en el 90 % y el 10 % de mejores salarios en los cotizantes del Seguro Social estaría por encima de los $1,000 .
Parte del costo de la vida
«Es muy cuestionable que aún mantengamos una medición del costo de la vida que tiene parámetros de hace más de 30 años, cuando en este momento enfrentamos una situación de vivienda, una especulación inmobiliaria, cuando tenemos que los alimentos han subido mucho de precio y que ha operado cambios en la estructura de gastos de la familia y, por tanto, necesitamos una medición más actualizada del costo de la vida para dimensionar la distancia que hay entre el salario y lo que cuesta la vida y, por tanto, para entender mejor el papel que jugaría ahí el sector financiero y si esto supone más una ayuda que un riesgo para las familias de caer en endeudamiento, sobreendeudamiento», analizó Barrera.
En este ASES, un hallazgo alarmante fue que el 68 % de los nuevos créditos de consumo en los estratos de ingresos bajos y medios se destinan al pago de servicios básicos, salud y alimentación (consumo). Además, el crédito destinado al consumo y tarjetas de crédito ha avanzado a tasas superiores del 9 % anual en el último quinquenio.
Propuesta de política económica
Es por ello que una propuesta de política económica es indexar los salarios al costo de vida real, fortalecer los sistemas de información y rediseñar la inclusión financiera hacia la acumulación patrimonial de los hogares en lugar del endeudamiento de subsistencia.
Video/TCS.
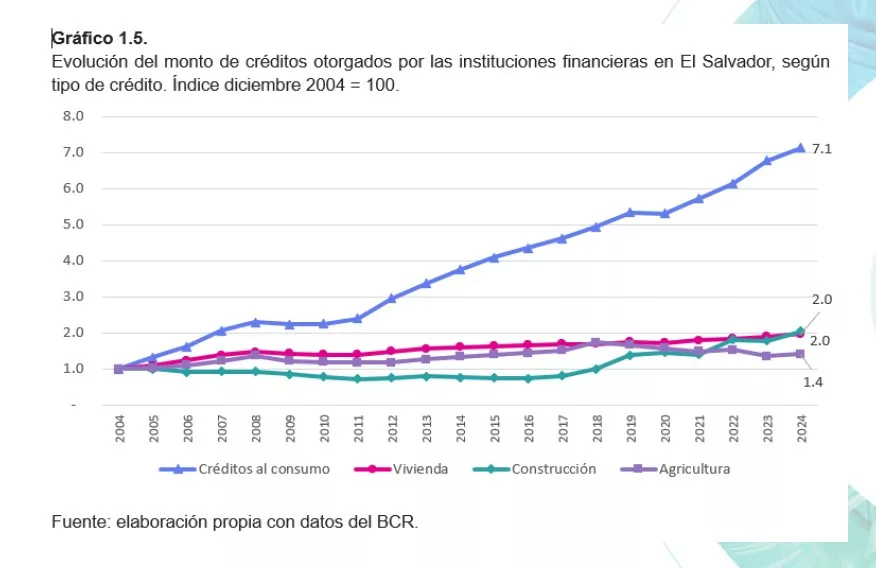
Y es que, además, en este Análisis, se revela que el crédito al consumo es ahora 7 veces lo que era hace 20 años. Esto fue el resultado de entrevistas – ya que este informe también tiene un componente de investigación cualitativa- con el sector financiero que detallaba que el denominado crédito multidestino se acredita al consumo, tiene menores requisitos, tiene desembolsos más inmediatos: puede aparecer como más conveniente y para el sector financiero también.
«Eso tiene implicaciones importantes con respecto a la capacidad de las familias de estar solventes frente a esos créditos, porque si tienen esos créditos, entonces luego sí se presenta otra de las muchas cosas que pueden pasar en la vida, entonces van a ser en forma recurrente que va a ir cargando crédito sobre crédito: vivir pagando morir debiendo», afirmó Barrera
La clave, bajos salarios
Por su parte, César Sánchez, también académico e investigador del Departamento de Economía de la UCA, explicó que la parte medular es el tema de los bajos salarios.
Durante su intervención en Frente a Frente, de Telecorporación Salvadoreña (TCS) analizó y explicó por qué se endeuda una persona, por qué tiene eses problemas y, subrayó, que es porque tiene bajos ingresos.
Ojo al dato: Según ASES, más del 80 % de la población salvadoreña recibe sus ingresos a partir del salario, tomando como parámetro que el salario promedio al año es de $4,000
«Es decir, cerca de $333 al mes. ¿Podríamos incrementar el salario de una manera significativa, incluso sin tener un crecimiento de la inflación? Sí. ¿Cuánto? 26 %, más o menos incrementar de $4,000 en números redondos a $5,000 al año», comentó Sánchez.
Según la Encuesta Nacional de Inclusión Financiera, el 31 % de la gente que se endeuda lo hace para negocio, el 23 % se endeuda para solventar gastos de vivienda o adecuar la vivienda, remodelarla y el otro 23 % se endeuda por emergencias.
Imane: Cortesía UCA.
«La Política Nacional de Inclusión Financiera tiene objetivos específicos, es decir, las personas jóvenes, las mujeres, las personas de menores ingresos y las MYPE. Pero el informe de FUSADES dice que 8 de cada 10 MYPE todavía se financian con el sector informal que tiene tasas de interés de más de 1000 %. Entonces, si no hay un conocimiento estadístico pormenorizado, las políticas no van a tener un efecto deseado», apuntó Barrera.
Te podría interesar: El 43.1 % de las MYPE en El Salvador opera desde sus viviendas